Délai d’achat immobilier : les étapes qui accélèrent ou retardent la remise des clés
Publié par : Clémence Louvigny-Duranel — Rédactrice spécialisée en immobilier
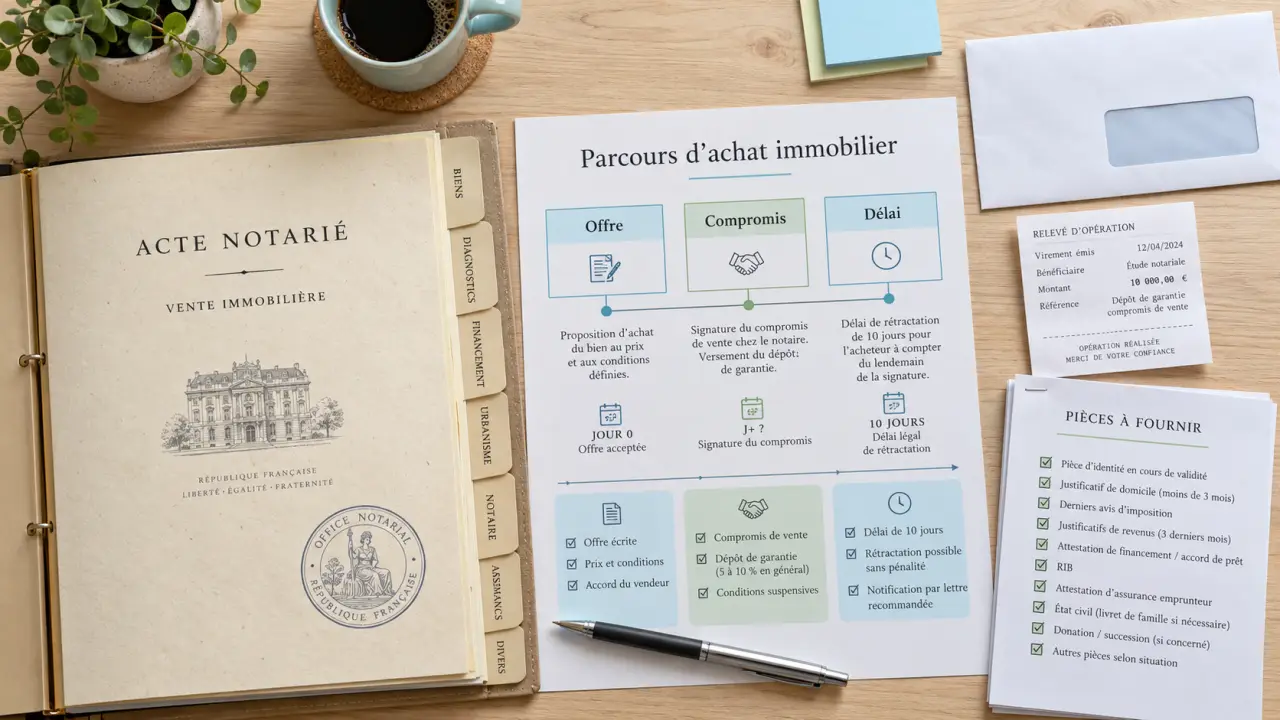
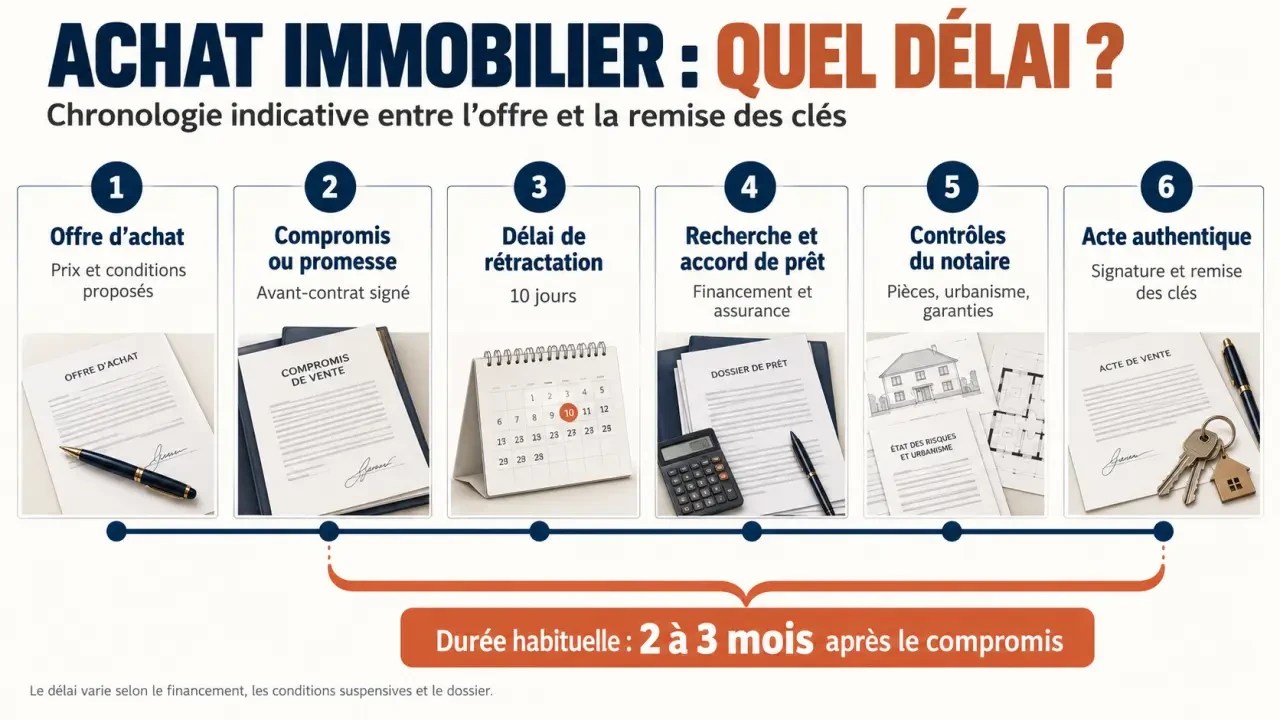
Le délai d’achat immobilier ne se limite pas au temps passé à visiter des biens. Entre l’offre acceptée et la remise des clés, plusieurs étapes juridiques, bancaires et administratives s’enchaînent. En France, il faut souvent compter deux à trois mois après la signature du compromis. Un dossier simple peut toutefois avancer plus vite, tandis qu’un financement complexe, une vente en chaîne ou un document manquant peuvent prolonger l’attente.
Le calendrier réel entre l’offre et la signature chez le notaire
Un achat immobilier suit un ordre précis. Certaines démarches peuvent être préparées en parallèle, notamment la recherche de financement et la collecte des pièces demandées par le notaire. En revanche, la signature de l’acte définitif intervient seulement lorsque les conditions prévues dans l’avant-contrat sont levées et que les vérifications nécessaires sont terminées.
| Étape | Ce qui se passe | Impact sur le délai |
|---|---|---|
| Offre d’achat | L’acheteur propose un prix et des conditions au vendeur. | De quelques heures à plusieurs jours selon la négociation. |
| Compromis ou promesse de vente | Les parties fixent le prix, les conditions suspensives et la date cible de signature. | Le point de départ du calendrier juridique. |
| Délai de rétractation | L’acquéreur non professionnel dispose de dix jours pour se rétracter. | Délai incompressible. |
| Prêt immobilier | La banque étudie le dossier, émet son offre, puis l’emprunteur respecte le délai légal de réflexion. | Étape souvent déterminante. |
| Acte authentique | Le notaire reçoit les fonds, termine les contrôles et organise la signature. | La remise des clés intervient généralement à ce moment-là, sauf accord différent. |
La date inscrite dans l’avant-contrat est généralement prévisionnelle. Elle donne un objectif aux parties, mais ne garantit pas que toutes les conditions seront réunies ce jour-là. Si une condition suspensive n’est pas encore levée ou si le notaire attend une réponse administrative, la signature peut être reportée avec l’accord du vendeur et de l’acheteur.
Ce qui accélère réellement un délai d’achat immobilier
Arriver avec un financement déjà crédible
Une simulation de capacité d’emprunt donne une première indication, mais un dossier bancaire complet rassure davantage. Avant même de faire une offre, réunissez vos justificatifs d’identité, vos revenus, vos avis d’imposition, vos relevés de compte, votre apport personnel et les informations sur vos crédits en cours. Une banque ou un courtier peut ainsi examiner rapidement la cohérence du projet.
Cette préparation ne remplace pas l’accord définitif de la banque. Elle limite toutefois les allers-retours lorsque le compromis est signé et permet d’identifier plus tôt les points à vérifier. Un dossier clair, avec des informations cohérentes d’un document à l’autre, facilite les échanges avec l’établissement prêteur.
Le délai de financement doit être défini avec soin dans le compromis. Une durée trop courte peut mettre l’acquéreur sous pression. Une durée trop longue peut rendre l’offre moins attractive pour le vendeur. L’objectif n’est pas de promettre une obtention de prêt irréaliste, mais de prévoir un délai compatible avec la situation de l’acheteur : apport disponible, stabilité professionnelle, nombre d’emprunteurs, assurance et éventuelle revente d’un autre logement.
Transmettre les pièces sans attendre
Le notaire doit notamment vérifier l’identité et la capacité des parties, l’origine de propriété, les règles d’urbanisme, les servitudes, la situation hypothécaire et les diagnostics. Pour un logement en copropriété, des documents complémentaires sont nécessaires, comme le règlement de copropriété, les procès-verbaux d’assemblée générale, les informations sur les charges et les travaux votés.
Plus le vendeur rassemble ces éléments tôt, moins le dossier risque de rester en attente. Une pièce manquante peut entraîner de nouveaux échanges avec différents interlocuteurs, même lorsque la vente ne présente pas de difficulté particulière. La collecte des documents doit donc commencer dès que possible, et pas seulement après la signature de l’avant-contrat.
Un changement d’adresse non signalé, une donation ancienne à éclaircir, une procuration incomplète ou un document de copropriété oublié ne sont pas toujours graves. Ils obligent toutefois le notaire à vérifier la continuité des droits et des engagements. Prévenir ces points dès le début évite souvent plusieurs jours d’immobilisation qui ne sont pas toujours visibles pour l’acheteur.
Les délais qui peuvent rallonger la vente
La condition suspensive de prêt et l’assurance emprunteur
Lorsque l’achat est financé par un crédit, l’obtention du prêt est habituellement la principale condition suspensive. La banque analyse les revenus, l’apport, l’endettement, la valeur du bien et les garanties. L’assurance emprunteur peut aussi nécessiter des formalités complémentaires selon le profil de l’assuré.
Il est prudent de solliciter plusieurs établissements, sans multiplier les demandes incohérentes. Un projet chiffré de façon constante et un dossier complet permettent de comparer les solutions tout en facilitant l’analyse. Les informations transmises doivent rester exactes, notamment sur les revenus, les crédits en cours et l’apport disponible.
Après réception de l’offre de prêt, l’emprunteur doit respecter un délai légal de réflexion de dix jours avant de pouvoir l’accepter. Cette période ne se négocie pas et doit être intégrée au calendrier. Attendre la dernière semaine prévue par le compromis pour lancer les démarches bancaires expose donc à un report évitable.
Les particularités du bien ou de la vente
Un bien ancien avec des travaux, une succession, une indivision, une hypothèque à lever, un logement loué ou une copropriété en difficulté demande souvent davantage de vérifications. Dans certains secteurs, une collectivité peut aussi disposer d’un droit de préemption. Il faut alors attendre sa décision ou l’expiration du délai prévu.
Ces contrôles protègent l’acquéreur. Accélérer à tout prix n’a pas de sens si cela revient à signer sans visibilité sur les risques liés au bien. Le notaire peut demander des pièces supplémentaires ou attendre une réponse avant de confirmer que la vente peut se poursuivre dans de bonnes conditions.
La vente en chaîne est une autre source fréquente de décalage. Le vendeur peut avoir besoin des fonds issus de votre achat pour financer son prochain logement. Cette situation n’empêche pas la transaction, mais elle doit être évoquée dès la négociation.
La date de libération des lieux, la possibilité d’une remise des clés différée et les conséquences d’un retard doivent être précisées plutôt que supposées. Un calendrier partagé entre les parties réduit les malentendus et permet d’anticiper les changements si l’une des ventes prend du retard.
Prévoir la signature finale sans mauvaises surprises
Dans les semaines précédant l’acte authentique, l’acheteur verse les fonds nécessaires au notaire selon les instructions reçues. Il doit aussi anticiper l’assurance habitation, le changement d’adresse, l’ouverture des compteurs et, si nécessaire, l’organisation du déménagement.
Une visite du logement peu avant la signature permet de vérifier que le bien est dans l’état convenu, que les équipements inclus sont présents et que les éventuels travaux promis ont été réalisés. Cette vérification est particulièrement utile lorsque le délai entre le compromis et l’acte définitif est long ou lorsque des modifications ont été prévues pendant cette période.
Le jour de la signature, le notaire relit l’acte, recueille les signatures et constate le transfert de propriété. Les clés sont généralement remises à ce moment-là, sauf accord différent entre les parties. L’acheteur peut alors prendre possession du logement selon les modalités prévues.
Si un retard se profile, gardez une trace écrite des échanges et demandez au notaire quelles conditions restent à satisfaire. Un calendrier réaliste, des documents complets et une communication précoce entre l’acheteur, le vendeur, la banque et l’étude notariale permettent de mieux maîtriser le délai d’achat immobilier.
Articles qui pourraient vous intéresser :
 Abonnement télésurveillance : 30 secondes pour agir et 4 critères pour choisir votre protection
 Vide maison en Charente-Maritime : 4 règles d’or et cadre légal pour réussir votre vente
 Encadrement des loyers à Rennes : comment calculer votre plafond et protéger vos droits
 Achat d’un appartement haussmannien à Paris : 5 critères pour sécuriser votre investissement