Promesse de vente immobilière : délais, frais et engagements
Publié par : Clémence Louvigny-Duranel — Rédactrice spécialisée en immobilier
La promesse de vente immobilière est un avant-contrat qui fixe les conditions d’une vente avant la signature définitive. Dans sa forme unilatérale, le vendeur réserve son bien à un acheteur pendant une durée prévue, et l’acheteur décide d’acheter ou non en levant l’option.
Elle se distingue du compromis, où vendeur et acheteur s’engagent tous deux. L’acheteur non professionnel d’un logement dispose de 10 jours pour se rétracter ; la vente est ensuite conclue par acte authentique chez le notaire, couramment environ trois mois après l’avant-contrat.
Comment fonctionne une promesse de vente immobilière ?
Le vendeur, appelé promettant, s’engage à vendre son bien à un prix fixé. L’acheteur, appelé bénéficiaire, dispose d’une option : il peut accepter la vente pendant le délai prévu au contrat. Durant cette période, le vendeur ne peut pas librement proposer le bien à un autre acquéreur.
Lever l’option signifie que l’acheteur manifeste sa volonté d’acheter, dans les formes et avant la date indiquées dans la promesse. La vente doit ensuite être régularisée par un acte authentique chez le notaire. Le transfert de propriété intervient en principe à cette signature.
Attention au vocabulaire : le compromis est aussi appelé « promesse synallagmatique de vente ». Dans le langage courant, « promesse de vente » désigne souvent la seule promesse unilatérale.
Promesse unilatérale ou compromis : quelle différence ?
| Point comparé | Promesse unilatérale | Compromis de vente |
|---|---|---|
| Engagement initial | Le vendeur promet de vendre ; l’acheteur dispose d’une option. | Vendeur et acheteur s’engagent réciproquement. |
| Somme généralement prévue | Indemnité d’immobilisation, souvent de 5 % à 10 % du prix. | Dépôt de garantie, souvent de 5 % à 10 % du prix. |
| Si l’acheteur renonce hors protection prévue | L’indemnité peut revenir au vendeur selon le contrat. | La clause pénale peut s’appliquer ; l’exécution de la vente peut aussi être demandée. |
| Formalité particulière | Un acte sous signature privée doit être enregistré. | Pas de formalité d’enregistrement propre à la promesse unilatérale. |
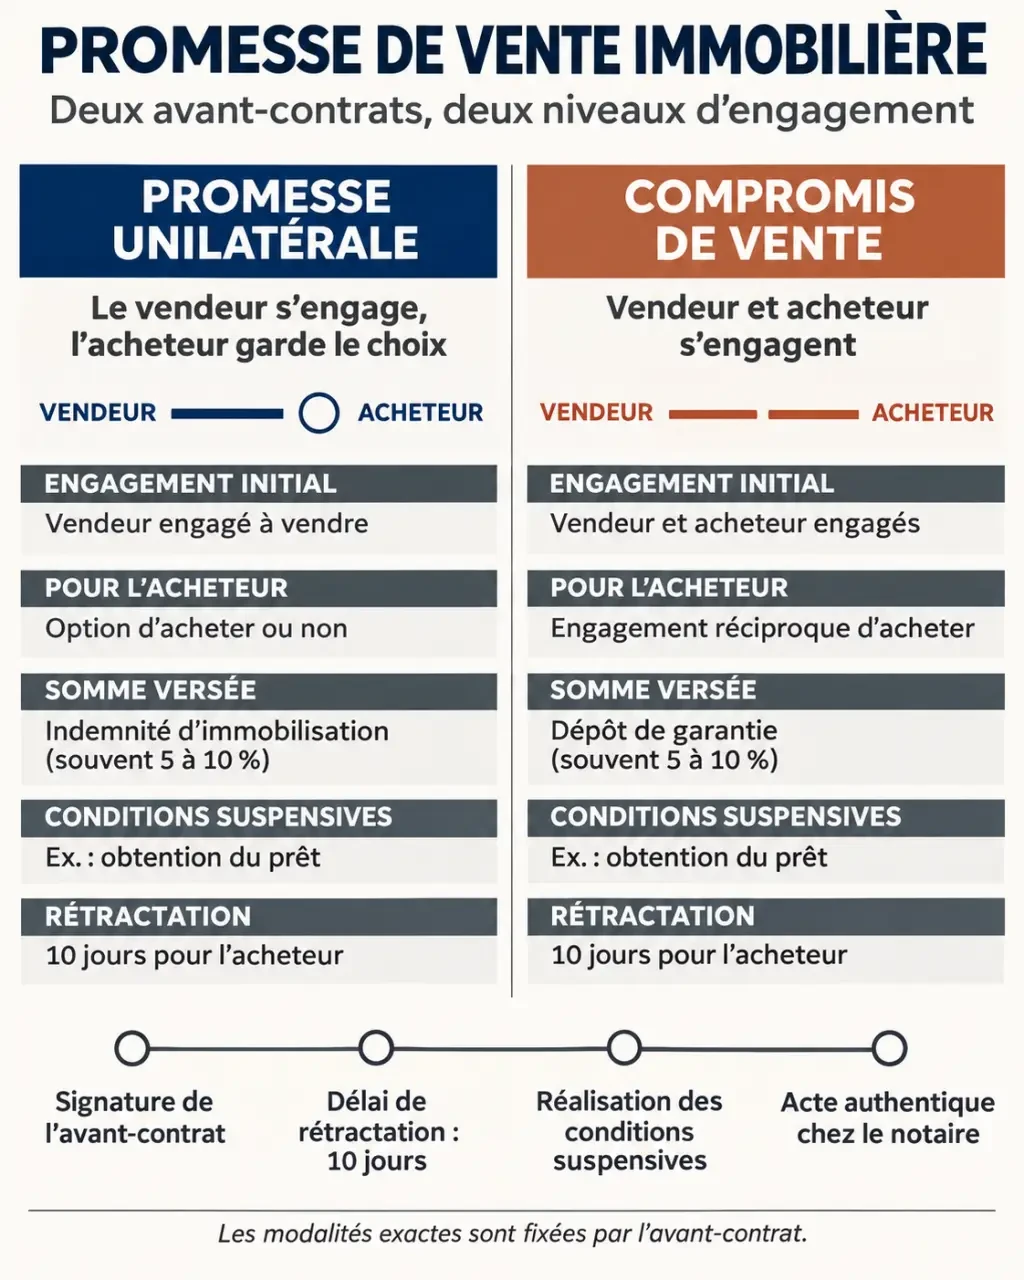
Les deux contrats peuvent comprendre des conditions suspensives et ouvrir un droit de rétractation à l’acheteur d’un logement. La promesse donne davantage de temps à celui-ci pour prendre sa décision, mais l’indemnité prévue peut être perdue s’il ne lève pas l’option sans motif protégé. Le compromis convient à des parties déjà décidées à conclure, sous réserve des conditions inscrites.
Que doit contenir la promesse ?
- Les parties et le bien : identité du vendeur et de l’acheteur, adresse, description, dépendances, origine de propriété et servitudes connues.
- Le prix : montant convenu, éventuel mobilier inclus, honoraires d’agence et personne chargée de les payer.
- Le financement : recours à un prêt ou achat sans emprunt, avec les caractéristiques du financement recherché si nécessaire.
- Les échéances : durée de l’option, date limite envisagée pour l’acte définitif et délais des conditions suspensives.
- Les clauses financières : montant de l’indemnité, sort des sommes versées et éventuelle clause pénale.
- Les annexes : diagnostics et documents utiles, notamment ceux relatifs à la copropriété.
Une clause de dédit permet de renoncer dans les conditions qu’elle prévoit, en contrepartie d’une somme. Elle ne se confond pas avec une clause pénale, qui fixe une sanction en cas d’inexécution.
Quelles conditions suspensives prévoir ?
Une condition suspensive subordonne la vente à la réalisation d’un événement prévu au contrat. Si cet événement ne se produit pas dans les conditions convenues, la vente ne se poursuit pas et les sommes versées ont vocation à être restituées.
L’obtention du prêt immobilier
Si vous achetez à crédit, la condition de prêt protège votre projet contre un refus de financement. La promesse indique notamment le montant recherché, la durée et les caractéristiques du prêt. Ces paramètres doivent correspondre à votre projet : une demande très différente de celle prévue peut créer un désaccord sur l’application de la clause.
En cas de refus, conservez les réponses des banques et transmettez-les dans les conditions prévues. Un refus de prêt conforme à la clause permet en principe de récupérer la somme versée. À l’inverse, ne pas accomplir les démarches prévues peut avoir des conséquences financières.
Les autres points à anticiper
Le droit de préemption peut permettre à son titulaire d’acquérir le bien en priorité. Une condition peut aussi porter sur une autorisation d’urbanisme ou sur la possibilité de réaliser des travaux indispensables à votre projet.
Par exemple, si vous souhaitez transformer un local ou agrandir une maison, une clause liée à l’autorisation nécessaire peut protéger votre achat. Elle doit préciser l’événement attendu et le délai laissé pour l’obtenir : une simple intention de travaux ne suffit pas à garantir une sortie du contrat.
Quels documents préparer avant la signature ?
Le vendeur rassemble son titre de propriété, les informations sur les éventuelles servitudes et le dossier de diagnostics techniques applicable au bien.
Pour un lot de copropriété, il faut aussi réunir les documents concernant l’immeuble et sa gestion : règlement de copropriété, informations financières et procès-verbaux des assemblées générales des trois dernières années. Ils aident à repérer des travaux votés ou des dépenses susceptibles de peser sur le budget.
L’acheteur prépare ses pièces d’identité, les éléments relatifs à son état civil et son plan de financement. Si une pièce manque ou si un diagnostic n’est plus valable, le dossier doit être complété avant la signature.
Où signer et combien coûte une promesse de vente ?
La promesse peut être signée chez le notaire, sous forme authentique, ou sous signature privée, notamment avec l’intervention d’un professionnel de l’immobilier. L’agent immobilier accompagne la transaction et peut préparer l’avant-contrat. Le notaire sécurise les actes et établit l’acte authentique définitif.
Une promesse unilatérale sous signature privée doit être enregistrée auprès du service compétent dans les 10 jours. Les droits d’enregistrement s’élèvent à 125 €. Une promesse consentie par une personne physique pour plus de 18 mois doit prendre la forme authentique. Des frais de rédaction ou d’accompagnement peuvent s’y ajouter selon les accords conclus.
Indemnité d’immobilisation : quel budget ?
La promesse prévoit souvent une indemnité de 5 % à 10 % du prix. Ce n’est pas un supplément automatique au prix : si la vente se réalise, la somme versée s’impute en principe sur ce que l’acheteur doit payer. L’acte précise le montant, les modalités de versement et de conservation, ainsi que les cas de restitution ou de conservation par le vendeur.
Pour un logement à 200 000 €, une indemnité fixée à 5 % représente 10 000 €. Si la vente aboutit et que cette somme a été versée, elle vient normalement en déduction du prix. Si l’acheteur renonce hors délai et sans condition suspensive applicable, le vendeur peut la conserver selon les termes de la promesse.
Quels sont les délais entre la promesse et la vente ?
- Signature et notification : les parties signent la promesse. Pour l’acheteur non professionnel d’un logement, le délai de rétractation court à compter du lendemain de la première présentation de la notification régulière de l’acte.
- Rétractation : l’acheteur dispose de 10 jours calendaires pour renoncer, sans avoir à motiver sa décision. Si le dernier jour est un samedi, un dimanche ou un jour férié ou chômé, le délai est prolongé jusqu’au premier jour ouvrable suivant.
- Financement et formalités : l’acheteur effectue ses demandes de prêt et les démarches prévues. Le notaire réunit les pièces nécessaires à la vente.
- Levée de l’option : l’acheteur accepte la vente dans le délai et par le moyen prévus au contrat. Le délai d’option est souvent de deux à trois mois, mais c’est la date inscrite dans la promesse qui compte.
- Acte définitif : la signature chez le notaire intervient couramment environ trois mois après l’avant-contrat, une fois les conditions et formalités remplies.
La levée de l’option et la rétractation sont deux démarches différentes. Pour lever l’option, suivez la forme indiquée dans l’acte et gardez une preuve de l’envoi ou de la réception prévue. N’attendez pas la date limite si une notification doit parvenir au destinataire avant cette échéance.
Peut-on annuler une promesse de vente ?
Si l’acheteur change d’avis
Pendant son délai légal de rétractation, l’acheteur non professionnel d’un logement peut renoncer sans pénalité. Les sommes versées lui sont alors restituées. Après ce délai, un refus de prêt couvert par la condition suspensive ou la non-réalisation d’une autre condition prévue peut également mettre fin à la vente sans perte de la somme.
En revanche, si toutes les conditions sont remplies et que l’acheteur laisse passer l’option ou se désiste, l’indemnité peut rester acquise au vendeur selon le contrat. Dans un compromis, l’acheteur est déjà engagé : une clause pénale ou une demande d’exécution peut entrer en jeu.
Si le vendeur ne veut plus vendre
Le vendeur ne bénéficie pas du délai de rétractation accordé à l’acquéreur d’un logement. Dans une promesse unilatérale, il reste tenu par son engagement pendant le délai convenu. Son refus ne met pas automatiquement fin aux droits de l’acheteur : celui-ci peut notamment demander l’exécution de la vente lorsque les conditions sont réunies.
- Promesse de vente immobilière : délais, frais et engagements - 18 novembre 2026
- Décoration murale tendance : idées, matières et conseils de choix - 17 novembre 2026
- La maison plus saine : les gestes essentiels pour mieux respirer - 16 novembre 2026
Articles qui pourraient vous intéresser :
 Location restaurant à alger : comment choisir le lieu idéal pour votre événement
 Calcul de la surface habitable : comment intégrer vos placards sans risquer une baisse de loyer ?
 Installation de la fibre optique en location : vos droits et démarches
 Malfaçons avec Les Nouveaux Constructeurs : 4 leviers pour protéger votre investissement VEFA