Compromis de vente modèle PDF : les clauses à vérifier avant les 10 jours de rétractation
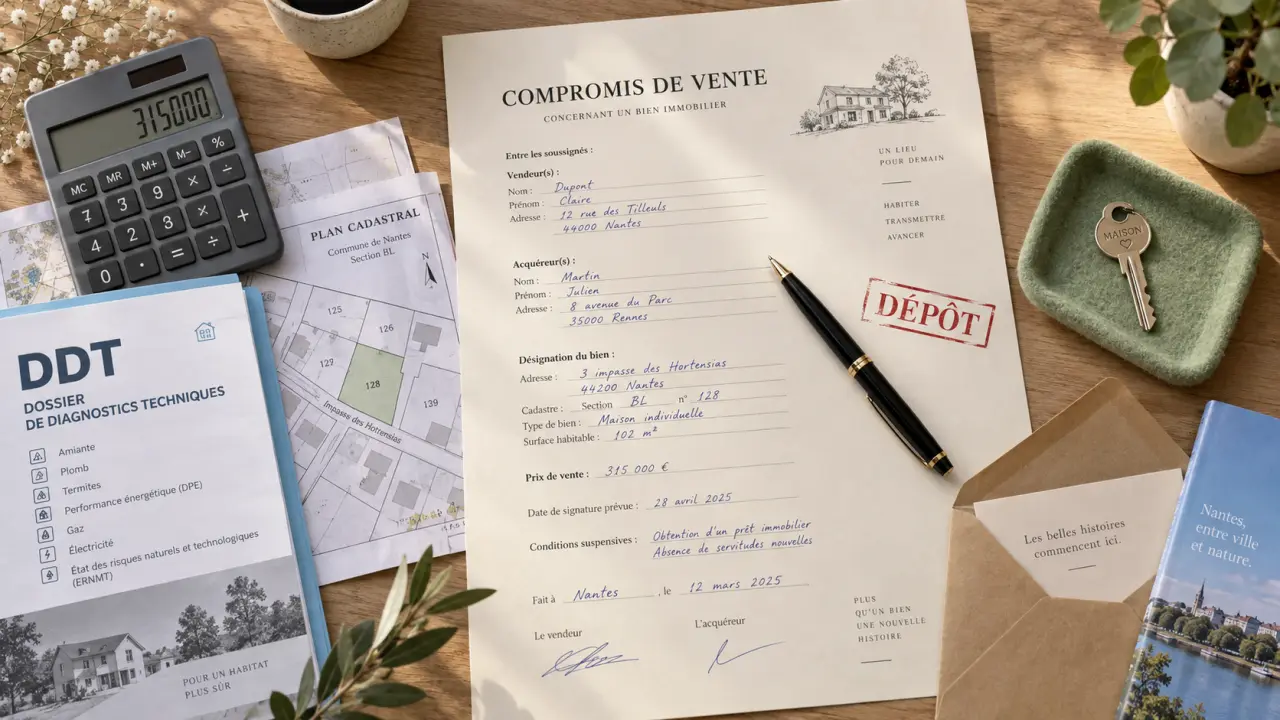
Un compromis de vente modèle PDF aide à préparer un avant-contrat entre particuliers, à réunir les bonnes informations et à repérer les clauses qui conditionnent la vente. Il ne doit toutefois pas être signé tel quel : chaque champ doit correspondre au bien, aux parties et au financement envisagé. Pour une situation simple, un modèle personnalisable offre une base de travail utile avant une relecture par un notaire.
Un modèle PDF sert à préparer un engagement déjà sérieux
Le compromis de vente, aussi appelé promesse synallagmatique de vente, formalise l’accord entre le vendeur et l’acquéreur sur le bien et son prix. En principe, les deux parties s’engagent : l’une à vendre, l’autre à acheter, sous réserve notamment des conditions suspensives prévues dans l’acte. Ce document n’est donc ni une simple réservation ni une offre d’achat détaillée.
Un modèle au format PDF permet de visualiser toutes les rubriques et de conserver une version stable une fois le document rempli. Pour le personnaliser, un format modifiable peut être plus pratique, avant un export en PDF pour validation. Évitez les espaces vides, les montants approximatifs et les formulations ambiguës : l’avant-contrat doit reprendre précisément l’accord conclu pendant la négociation.
Acte sous signature privée ou acte authentique ?
Les particuliers peuvent rédiger et signer un compromis de vente sous signature privée, sans agence immobilière ni notaire à ce stade. Le notaire devient en revanche indispensable pour signer l’acte authentique définitif et publier la vente. Son intervention dès le compromis apporte une sécurité supplémentaire en présence d’une indivision, d’une succession, d’un divorce, d’une servitude, d’un bien loué ou d’une copropriété présentant des difficultés.
Un compromis sous signature privée peut engager fortement les signataires. Il ne remplace pas les vérifications du notaire sur la propriété, l’urbanisme ou les droits éventuels de tiers. Lorsque la durée de validité du compromis dépasse 18 mois et que le vendeur est une personne physique, un acte authentique est requis.
Les rubriques à contrôler avant de compléter le document
Un bon modèle de compromis ne se limite pas à indiquer un prix. Il doit décrire précisément ce qui est vendu, identifier les personnes engagées et fixer un calendrier lisible. Réunissez les pièces avant la rédaction : cette préparation réduit le risque de devoir corriger le document après la signature.
- L’identité et la capacité des parties : état civil complet, adresse, régime matrimonial, qualité d’indivisaire ou éventuelle représentation.
- La désignation du bien : adresse, références cadastrales, surface, nature du logement, dépendances, équipements inclus et servitudes connues.
- Le prix et son financement : prix de vente, frais à la charge de l’acquéreur, apport, prêt envisagé et montant du dépôt de garantie.
- Les dates clés : signature, réalisation des conditions suspensives, disponibilité du logement et date butoir de l’acte définitif.
- Les annexes : titre de propriété, dossier de diagnostic technique, informations de copropriété lorsque le bien y est soumis.
Le dépôt de garantie et le prix ne doivent rien laisser au hasard
Le dépôt de garantie est généralement fixé entre 5 et 10 % du prix de vente. Il est habituellement versé sur le compte séquestre du notaire ou de l’intermédiaire habilité, plutôt que directement au vendeur. Le compromis doit préciser son montant, son dépositaire et les conditions de restitution. Si une condition suspensive prévue au contrat ne se réalise pas, l’acquéreur récupère normalement les sommes versées.
Indiquez aussi clairement ce qui est inclus dans la vente : cuisine équipée, poêle, cave, emplacement de stationnement ou mobilier éventuellement cédé. Ces éléments, parfois considérés comme secondaires, peuvent devenir déterminants au moment de la remise des clés.
Les annexes dépendent de la nature du logement
Le dossier de diagnostic technique, ou DDT, peut notamment inclure le DPE ainsi que les diagnostics applicables au bien. En copropriété, ajoutez les documents transmis par le syndic, comme le règlement de copropriété, les procès-verbaux d’assemblée générale et le pré-état daté. Ces pièces permettent à l’acquéreur de connaître les charges, les travaux votés et la situation financière de l’immeuble.
Une information imprécise dans le compromis peut retarder l’acte définitif, le déblocage des fonds ou la remise des clés. Vérifiez donc les annexes avant de signer. Cette étape évite les relances, les avenants et les délais supplémentaires liés à un dossier incomplet.
Les clauses qui sécurisent le projet de vente
Les conditions suspensives protègent l’acquéreur et, selon les cas, le vendeur. Elles prévoient qu’en l’absence d’un événement déterminant, la vente ne se réalise pas. Leur rédaction doit rester concrète : une clause trop générale crée de l’incertitude, tandis qu’une clause trop restrictive peut limiter la protection recherchée.
Le prêt immobilier : une clause à détailler
Lorsque l’acquéreur finance l’achat par crédit, la condition suspensive d’obtention de prêt est essentielle. Le compromis précise notamment le montant emprunté, la durée maximale, le taux envisagé et le délai accordé pour obtenir une offre. Un délai de 45 jours est couramment prévu. L’acquéreur doit ensuite effectuer des démarches réelles auprès des banques et conserver les justificatifs de ses demandes.
Le refus de prêt dans les conditions convenues entraîne l’annulation de la vente et la restitution du dépôt de garantie. À l’inverse, renoncer expressément à cette condition suppose de pouvoir assumer le prix sans financement bancaire. Cette option mérite un avis professionnel avant la signature.
Préemption, urbanisme et situations particulières
La purge du droit de préemption urbain peut être nécessaire lorsque la commune est susceptible d’acquérir le bien en priorité. D’autres clauses peuvent porter sur l’obtention d’un permis de construire, l’absence de découverte défavorable dans les diagnostics ou la vente préalable d’un autre logement appartenant à l’acquéreur. Elles ne sont utiles que si elles correspondent à une situation réelle et si leur délai reste compatible avec la date prévue pour l’acte authentique.
Une clause pénale peut fixer l’indemnité due par la partie qui refuse abusivement d’exécuter ses engagements. Une clause de dédit, différente, peut permettre à l’une des parties de renoncer moyennant une somme déterminée. Ces mécanismes ne s’ajoutent pas machinalement à un modèle standard : leur portée doit être comprise avant leur insertion.
Compromis ou promesse unilatérale : choisir la bonne formule
| Point de comparaison | Compromis de vente | Promesse unilatérale de vente |
|---|---|---|
| Engagement principal | Le vendeur et l’acquéreur s’engagent réciproquement. | Le vendeur réserve le bien ; l’acquéreur conserve une option. |
| Choix de l’acquéreur | Il achète si les conditions prévues se réalisent. | Il peut lever ou non l’option dans le délai fixé. |
| Somme versée | Un dépôt de garantie est fréquemment prévu. | Une indemnité d’immobilisation est souvent prévue. |
| Usage courant | Accord déjà abouti entre les deux parties. | Acquéreur souhaitant disposer d’un temps de décision. |
Le compromis convient lorsque les négociations sont terminées et que le prix, le financement et les conditions essentielles sont fixés. La promesse unilatérale laisse davantage de latitude à l’acquéreur pendant la période d’option. Le choix dépend donc du niveau d’engagement que chaque partie accepte, pas seulement du nom donné au document.
Après la signature : le calendrier à respecter
L’acquéreur non professionnel bénéficie d’un délai de rétractation de 10 jours, prévu par l’article L271-1 du Code de la construction et de l’habitation. Ce délai court à compter de la notification du compromis, et non nécessairement du jour de la signature. La rétractation doit être notifiée dans les formes requises, notamment par lettre recommandée avec accusé de réception. Les sommes versées doivent alors être remboursées dans un délai de 21 jours.
Après ce délai, le dossier avance : recherche de financement, transmission des documents demandés, purge éventuelle du droit de préemption et réalisation des conditions suspensives. Dans une transaction classique, l’acte de vente définitif est signé chez le notaire environ 3 mois après le compromis. Le vendeur ne bénéficie pas d’un droit de rétractation comparable à celui de l’acquéreur. Son refus injustifié peut ouvrir la voie à une exécution forcée ou à des dommages et intérêts.
Un modèle convient surtout à une vente simple entre particuliers. Dès qu’un élément sort de l’ordinaire, comme une indivision, une succession, un locataire en place, des travaux importants, une servitude ou une copropriété en procédure, faites relire le projet avant toute signature. Cette précaution limite le risque d’un avenant mal maîtrisé ou d’un litige après l’engagement.

- Compromis de vente modèle PDF : les clauses à vérifier avant les 10 jours de rétractation - 18 septembre 2026
- Pour 100 m², une PAC air-air coûte 6 000 à 20 000 € posée selon la configuration - 17 septembre 2026
- Décaper le bois sans le brûler : choisir la bonne méthode et préserver la fibre - 16 septembre 2026