Délai minimum entre compromis et vente sans prêt : 3 à 4 semaines, sous conditions
Publié par : Clémence Louvigny-Duranel — Rédactrice spécialisée en immobilier
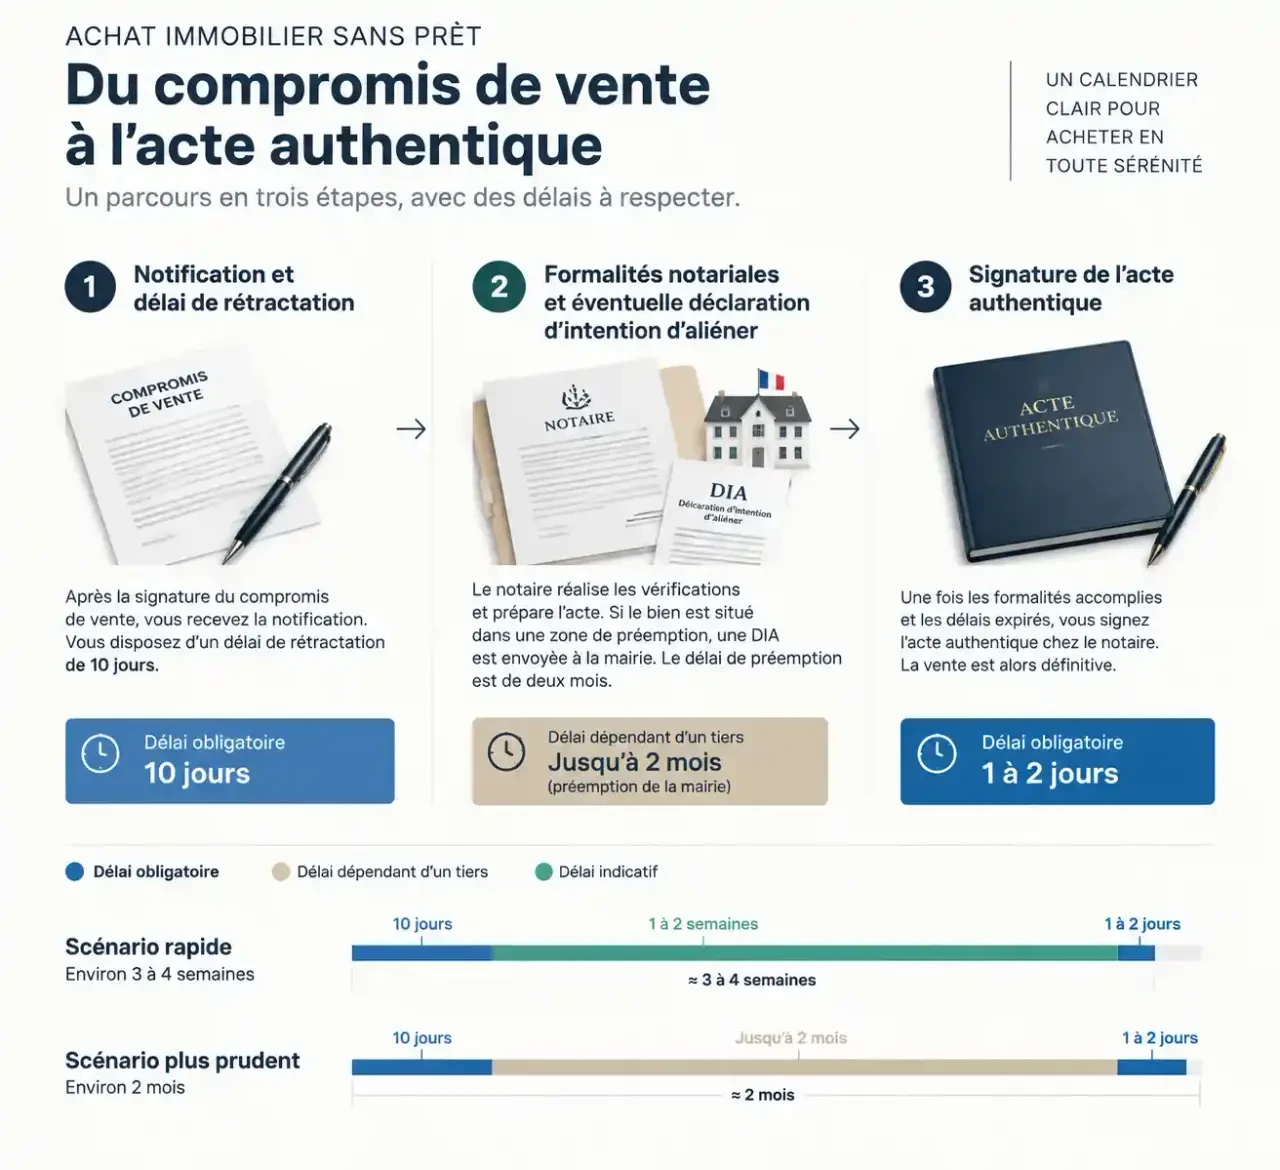
Il n’existe pas de délai légal minimum général entre un compromis et la vente définitive sans prêt. Pour un achat de logement par un particulier non professionnel, il faut toutefois respecter le délai de rétractation de 10 jours et achever les formalités notariales. Une signature en 3 à 4 semaines est possible avec un dossier prêt et aucun obstacle administratif ; environ deux mois reste un horizon plus prudent lorsqu’un droit de préemption doit être purgé.
Trois calendriers à distinguer avant de fixer la vente
Le délai minimum entre compromis et vente sans prêt dépend moins du paiement comptant que de l’état juridique du dossier. Les trois mois souvent prévus dans les transactions immobilières constituent un usage, pas une obligation générale. Sans crédit, on supprime les démarches bancaires, mais pas les vérifications nécessaires au transfert de propriété.
| Situation | Délai indicatif | Condition déterminante |
|---|---|---|
| Achat comptant, dossier complet, préemption absente ou déjà purgée | 3 à 4 semaines possibles | Formalités terminées et parties disponibles |
| Achat comptant soumis au droit de préemption urbain | Environ deux mois, parfois davantage | Réponse de la collectivité et date de réception de la DIA |
| Achat financé par un prêt | Environ trois mois couramment | Obtention du financement et préparation notariale |
| Dossier complexe, avec ou sans crédit | Calendrier à réévaluer | Régularisation des difficultés identifiées |
Ces délais ne s’additionnent pas systématiquement : le notaire peut lancer plusieurs démarches en parallèle. En revanche, une seule formalité non achevée peut empêcher la signature, même si toutes les autres sont terminées.
Le compromis, aussi appelé promesse synallagmatique de vente, engage réciproquement vendeur et acheteur, sous réserve des protections et conditions prévues. La promesse unilatérale donne, elle, une option d’achat au bénéficiaire. Dans les deux cas, l’acte authentique vient finaliser l’opération devant notaire.
Les 10 jours de rétractation ne suffisent pas à rendre le bien disponible
Un délai qui commence avec la notification régulière
Pour l’acquéreur non professionnel d’un logement, le délai de rétractation est de 10 jours. Il commence en principe le lendemain de la première présentation de la lettre notifiant l’avant-contrat, ou de sa remise selon un procédé légalement admis. Il ne part donc pas nécessairement du jour où le compromis est signé.
Les jours calendaires sont comptés. Si le dernier jour tombe un samedi, un dimanche ou un jour férié ou chômé, l’échéance est reportée au premier jour ouvrable suivant. En copropriété, l’absence de certains documents obligatoires peut aussi décaler le point de départ : faites confirmer la date exacte par le professionnel chargé du dossier.
Signer dès l’expiration de ces 10 jours n’est envisageable que si toutes les autres conditions sont réunies. La fin de la rétractation n’équivaut pas à une autorisation automatique de signer. Ce droit concerne notamment l’achat d’un logement ; il ne faut pas le transposer sans vérification à un terrain ou à un local professionnel.
Le dépôt de garantie reste distinct du délai
Un dépôt de garantie, généralement compris entre 5 % et 10 % du prix, peut être prévu au compromis et conservé par le professionnel habilité. Il sera imputé sur le prix lors de la vente. Son versement n’accélère aucune formalité et ne supprime pas le droit de rétractation.
Si l’acheteur se rétracte valablement, les sommes doivent lui être restituées dans un délai maximal de 21 jours à compter du lendemain de la rétractation. Il n’a pas à justifier sa décision ni à payer de pénalité au titre de cette rétractation.
La préemption peut imposer l’attente, même avec les fonds prêts
Lorsqu’un bien est soumis au droit de préemption urbain, la collectivité compétente doit pouvoir décider si elle souhaite l’acquérir prioritairement. Le notaire transmet alors une déclaration d’intention d’aliéner, ou DIA, à la mairie. Le délai de réponse habituel est de deux mois à compter de sa réception, et non de la signature du compromis.
Il n’est pas toujours nécessaire d’attendre deux mois entiers. Une renonciation expresse reçue plus tôt permet de poursuivre la vente sans attendre l’échéance, si le reste du dossier est prêt. À défaut de réponse, le silence vaut en principe renonciation à l’expiration du délai applicable.
Inversement, une demande régulière de pièces complémentaires ou de visite peut suspendre le délai et repousser l’issue de la procédure. Des régimes particuliers peuvent également modifier le calendrier. Il faut donc éviter de présenter les deux mois comme un maximum garanti.
Tous les biens ne sont pas soumis à cette formalité : la localisation, la nature du bien et les règles applicables à l’opération comptent. Si la collectivité préempte valablement, l’achat prévu avec l’acquéreur initial ne se réalise pas selon le schéma convenu ; le notaire explique alors les suites et le sort des sommes versées.
Sans banque, les vérifications et les conditions restent décisives
L’achat comptant évite la recherche de financement, l’instruction bancaire et les délais de l’offre de crédit. Une condition suspensive d’obtention de prêt prévoit fréquemment 45 à 60 jours, avec un minimum légal d’un mois lorsqu’elle relève du dispositif protecteur applicable. Sa suppression peut donc faire gagner plusieurs semaines.
Mais sans prêt ne signifie pas sans conditions suspensives. Le compromis peut encore subordonner la vente à une autorisation d’urbanisme, à la vente d’un autre bien ou à la régularisation d’une situation juridique. Si une condition de financement reste inscrite malgré des fonds disponibles, elle doit être traitée avec le notaire, pas simplement ignorée.
Avant l’acte authentique, le notaire vérifie notamment :
- le titre de propriété, l’identité et la capacité des signataires ;
- l’état hypothécaire et les modalités de radiation des inscriptions éventuelles ;
- les servitudes, les renseignements d’urbanisme et les droits de préemption ;
- les diagnostics et les documents nécessaires en copropriété, dont l’état daté.
Une hypothèque n’interdit pas nécessairement la vente : son remboursement et sa radiation peuvent être organisés. En revanche, un titre incomplet, une succession non réglée ou des pièces tardives du syndic peuvent allonger le calendrier. La présence d’une servitude appelle surtout une analyse de ses effets, pas automatiquement sa suppression.
Préparer une signature rapide sans fragiliser l’achat
Le meilleur levier consiste à anticiper avant même le compromis. Demandez au notaire quels documents manquent et quelles démarches dépendent d’un tiers. L’agence peut faciliter la collecte, mais c’est l’étude notariale qui confirme si l’acte peut être signé.
Un retard naît souvent d’une petite graine : une différence de nom dans un acte ancien, une annexe oubliée ou un justificatif de fonds imprécis. Traiter ces détails dès leur apparition évite qu’ils ne développent des ramifications administratives. Demandez une liste unique des points bloquants, avec pour chacun un responsable et une prochaine action : c’est plus efficace qu’une relance générale sur « l’avancement ».
- Côté vendeur : transmettre rapidement le titre, les diagnostics valides et les pièces de copropriété demandées.
- Côté acheteur : justifier la disponibilité et l’origine des fonds, puis anticiper les délais de virement ou de déblocage d’une épargne.
- Avec le notaire : confirmer la notification du compromis, la nécessité d’une DIA et les conditions restant à réaliser.
- Avant le rendez-vous : faire parvenir le solde du prix et les frais selon les instructions de l’étude, en vérifiant ses coordonnées bancaires par un canal fiable.
La date prévue peut être avancée d’un commun accord si toutes les formalités sont terminées. Si elle doit être repoussée, faites formaliser la prolongation lorsque nécessaire, généralement par avenant. Le dépassement d’une date ne rend pas automatiquement le compromis caduc : ses clauses déterminent les conséquences.
Pour planifier votre déménagement, retenez donc une date validée par le notaire plutôt qu’un minimum théorique. Trois à quatre semaines restent possibles ; la sécurité du calendrier dépend surtout des formalités réellement achevées.
- Délai minimum entre compromis et vente sans prêt : 3 à 4 semaines, sous conditions - 6 novembre 2026
- Traitement anti mousse des toitures : éliminer les dépôts sans abîmer les tuiles - 5 novembre 2026
- J’ai signé un compromis de vente mais je regrette : les 10 jours qui changent vos options - 4 novembre 2026
Articles qui pourraient vous intéresser :
 J’ai signé un compromis de vente mais je regrette : que faire concrètement ?
 Aidologement : comprendre vos droits et obtenir les aides au logement
 Ravalement et ITE : 30 % d’économies d’énergie et les 3 conditions pour une dérogation
 Le home staging révèle le potentiel d’un logement sans travaux lourds