J’ai signé un compromis de vente mais je regrette : les 10 jours qui changent vos options
Publié par : Clémence Louvigny-Duranel — Rédactrice spécialisée en immobilier
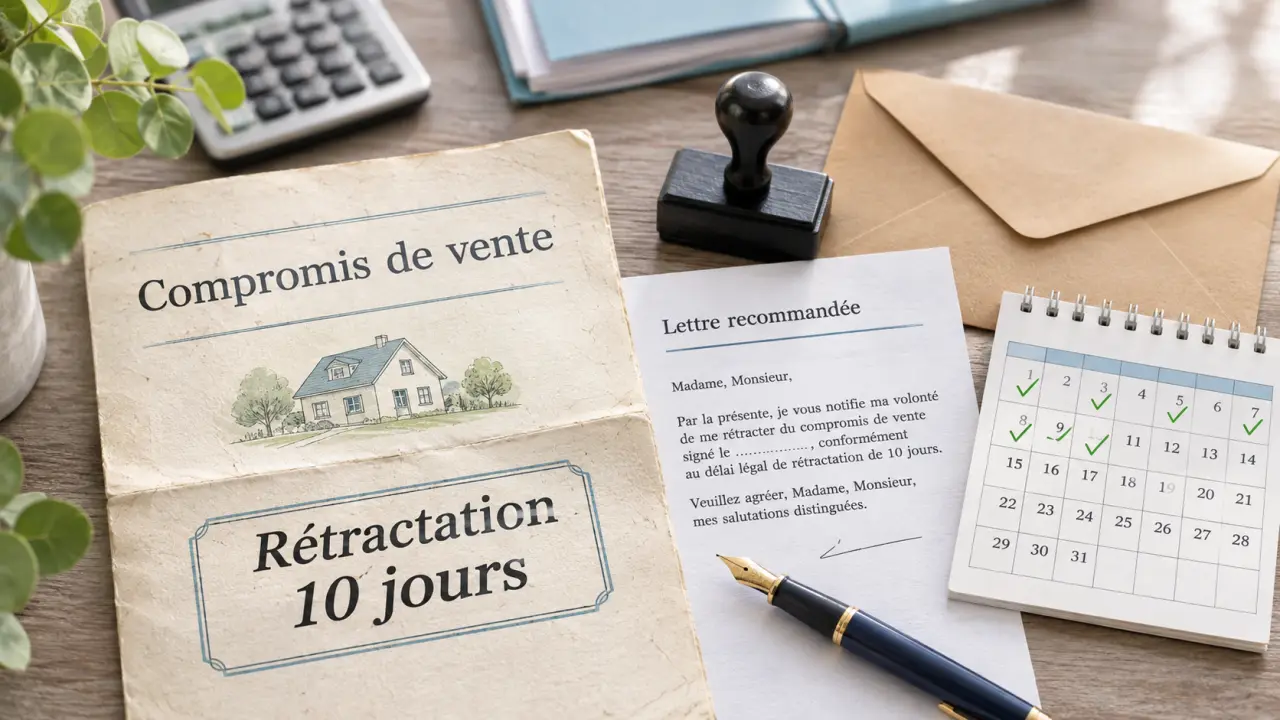
Vous pouvez encore renoncer à votre achat immobilier, mais la marche à suivre dépend du délai écoulé et des clauses signées. L’acheteur non professionnel d’un logement dispose en principe de 10 jours pour se rétracter sans justification ni pénalité. Ensuite, le simple regret ne suffit plus : il faut examiner les conditions suspensives, négocier avec le vendeur ou faire vérifier un éventuel motif juridique. Votre premier réflexe : retrouver le compromis et sa preuve de notification.
Identifier votre engagement avant de chercher une sortie
Le compromis de vente, également appelé promesse synallagmatique, engage réciproquement l’acheteur et le vendeur sur un bien et un prix. Selon l’article 1589 du Code civil, cet accord vaut en principe vente, sous réserve notamment des conditions prévues au contrat. L’acte authentique n’est donc pas le moment à attendre pour décider librement d’acheter ou non.
La promesse unilatérale fonctionne différemment : le vendeur s’engage à vendre pendant un délai d’option, tandis que l’acquéreur dispose d’une option d’achat. Une indemnité d’immobilisation peut y être prévue. Le titre exact du document et ses clauses comptent davantage que le nom employé dans les échanges.
Le droit légal de rétractation concerne l’acquéreur non professionnel d’un immeuble à usage d’habitation. Il ne se limite pas à la résidence principale : une résidence secondaire ou un investissement locatif peuvent aussi en bénéficier. Une acquisition professionnelle ou un bien d’une autre nature nécessitent une analyse spécifique.
Si vous êtes vendeur, vous ne bénéficiez pas de ce même délai pour changer d’avis. Un regret, une offre ultérieure plus intéressante ou un changement de projet ne permettent pas, à eux seuls, de revenir sur votre engagement.
Dans les 10 jours : notifier votre rétractation sans attendre
Calculer le délai à partir de la notification
L’article L. 271-1 du Code de la construction et de l’habitation prévoit un délai de 10 jours calendaires. Il court à compter du lendemain de la première présentation de la lettre notifiant le compromis, ou de sa remise régulière selon le dispositif applicable. La date de signature n’est donc pas nécessairement le point de départ. Une signature à distance ou sous seing privé ne supprime pas cette protection.
Les samedis, dimanches et jours fériés sont comptés. Toutefois, si le dernier jour tombe un samedi, un dimanche ou un jour férié ou chômé, l’échéance est reportée au premier jour ouvrable suivant. Des annexes obligatoires manquantes, notamment en copropriété, peuvent également affecter le départ du délai : faites vérifier le dossier plutôt que de conclure vous-même qu’il est expiré.
Pensez votre dossier comme un sablier à plusieurs compartiments : le délai de rétractation, l’échéance de demande de prêt et la date limite de financement ne s’écoulent pas de la même manière. Inscrivez pour chacun le point de départ, l’échéance et la preuve à conserver. Cette petite chronologie évite de perdre une protection pendant que vous en négociez une autre.
Envoyer une notification claire et prouvable
Vous n’avez aucun motif à fournir. Adressez votre décision au destinataire indiqué dans le compromis, généralement le vendeur ou son mandataire habilité, par lettre recommandée avec accusé de réception. Conservez une copie et la preuve de dépôt : pour cette voie, c’est l’envoi dans le délai qui importe. Une notification électronique doit employer un dispositif juridiquement adapté ; un simple courriel ou un appel ne sécurisent pas la démarche.
Votre courrier peut préciser : « Je vous notifie ma rétractation concernant le compromis signé le [date], relatif au bien situé [adresse], conformément à l’article L. 271-1 du Code de la construction et de l’habitation. » Si plusieurs personnes achètent, faites vérifier les formalités concernant chaque acquéreur. Une rétractation régulière ouvre droit à la restitution des sommes versées, sans pénalité.
Après le délai : rechercher un fondement réel, pas un prétexte
Vérifier les conditions suspensives et le financement
Une condition suspensive subordonne la vente à un événement défini : obtention d’un prêt, autorisation administrative ou autre condition expressément prévue. Sa défaillance peut libérer les parties sans pénalité, à condition de respecter le contrat et d’avoir accompli les démarches nécessaires.
Pour un refus de prêt, contrôlez le montant demandé, la durée, le taux maximal éventuel, les délais et les justificatifs exigés. Une demande différente du financement prévu ou des démarches tardives peuvent provoquer un litige. Conservez les demandes adressées aux banques et les refus écrits ; le courtier peut aider à documenter votre recherche, mais ne décide pas des conséquences juridiques.
Ne cherchez pas à provoquer artificiellement un refus bancaire. De même, une séparation, une mutation ou une inquiétude sur votre budget ne constituent pas automatiquement des motifs de sortie. Leur portée dépend des clauses et des circonstances.
Faire examiner une dissimulation ou une irrégularité
Une tromperie déterminante, une erreur juridiquement pertinente ou des pressions pouvant caractériser une violence peuvent justifier une demande d’annulation pour vice du consentement. Il faut toutefois des preuves : annonces, messages, diagnostics, documents techniques ou expertise. Une déception après une nouvelle visite n’équivaut pas à un vice du consentement.
La découverte d’un défaut important appelle aussi une analyse, mais invoquer un « vice caché » ne permet pas automatiquement de rompre avant l’acte authentique. Le fondement du recours dépend du stade de la vente, du défaut et des informations communiquées. Consultez un avocat avant de suspendre unilatéralement vos obligations.
Mesurer le coût d’un désistement et négocier une issue écrite
Le dépôt de garantie, généralement compris entre 5 % et 10 % du prix, n’est pas un tarif permettant d’abandonner librement l’achat. La clause pénale, souvent fixée à 10 %, prévoit une sanction contractuelle en cas de manquement : pour un bien à 300 000 €, cela peut représenter 30 000 €. Son application dépend du contrat et peut être discutée devant le juge.
| Situation | Conséquence envisageable |
|---|---|
| Rétractation régulière dans les 10 jours | Sortie sans pénalité et restitution des sommes versées |
| Condition suspensive défaillante dans les règles | Libération des engagements et restitution du dépôt |
| Résiliation amiable | Répartition des sommes et frais selon l’accord écrit |
| Abandon sans fondement valable | Clause pénale, contentieux ou demande d’exécution forcée selon le dossier |
Le vendeur peut, selon les circonstances, demander en justice l’exécution forcée de la vente ou une indemnisation. Ces sanctions ne se cumulent pas automatiquement. Ne pas venir signer chez le notaire ne fait donc pas disparaître le compromis.
Pour négocier, proposez rapidement une résiliation amiable précisant le sort du dépôt, les frais éventuels et les renonciations réciproques. Faites formaliser l’accord par le notaire ou un avocat. En cas de désaccord, les fonds détenus par le notaire ne sont pas nécessairement débloqués sur votre seule demande.
Agissez dès aujourd’hui : réunissez le compromis, ses annexes et la notification ; faites confirmer les échéances par le notaire ; transmettez les preuves utiles ; consultez un avocat si le vendeur conteste votre sortie. Ces informations générales orientent vos démarches, mais seule l’analyse de votre dossier permet de sécuriser votre décision.
- J’ai signé un compromis de vente mais je regrette : les 10 jours qui changent vos options - 4 novembre 2026
- Réparer des fissures dans un mur extérieur : reboucher sans masquer un problème structurel - 3 novembre 2026
- Briques et parpaings : le moins cher à l’achat ne gagne pas toujours - 2 novembre 2026
Articles qui pourraient vous intéresser :
 Lettre de préavis 1 mois : modèles, règles et erreurs à éviter
 Condo : bien choisir, acheter et vivre dans une copropriété sereine
 Quelle taille pour une chambre ? Normes légales, confort réel et astuces d’agencement
 Compromis de vente modèle PDF : les clauses à vérifier avant les 10 jours de rétractation