Immobilier en location-vente : fonctionnement, coût réel, contrat et risques
Publié par : Clémence Louvigny-Duranel — Rédactrice spécialisée en immobilier
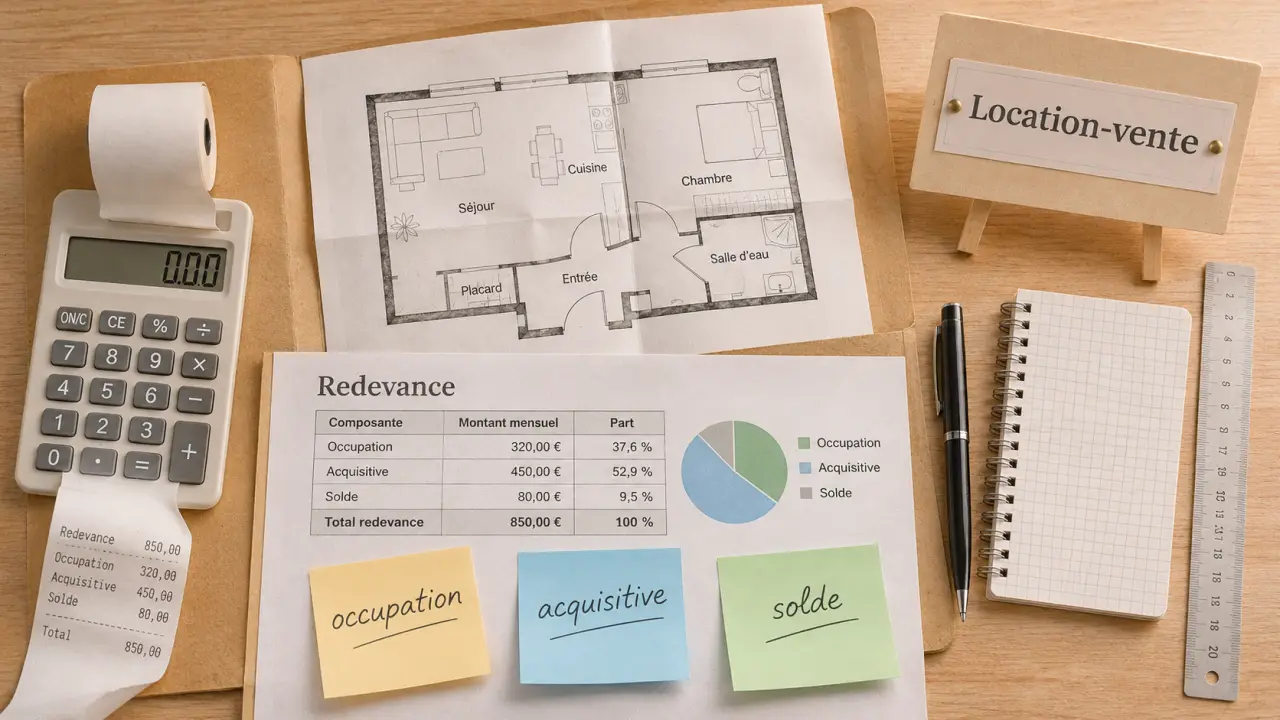
L’immobilier en location-vente permet d’habiter une maison ou un appartement avant de décider de l’acheter. Pendant cette première période, vous versez une redevance composée d’un paiement pour l’occupation et d’une somme qui s’impute sur le prix si vous achetez. Le prix est fixé dès le départ. Vous devenez propriétaire seulement après avoir levé l’option d’achat et signé la vente.
Aussi appelé location-accession, ce montage peut aider à préparer un apport ou à tester le logement. Il ne garantit toutefois ni l’obtention d’un crédit ni l’achat final. Avant de signer, il faut examiner le montant réellement épargné, les charges et les conditions de sortie.
Location-vente immobilière : de quoi parle-t-on ?
La location-accession est encadrée par la loi n° 84-595 du 12 juillet 1984. Elle comporte deux temps : une période de jouissance, pendant laquelle le vendeur reste propriétaire, puis une vente si l’occupant décide d’acheter. Le locataire-accédant dispose ainsi d’une option, et non d’une obligation automatique d’acquérir le logement.
Les expressions « location avec option d’achat », « LOA » ou « leasing immobilier » sont parfois employées pour décrire une formule proche. Le crédit-bail immobilier désigne un autre montage : il ne faut pas supposer que ses règles sont identiques à celles de la location-accession.
Quelle différence avec une location classique ?
Dans une location classique, le loyer rémunère l’occupation et ne constitue pas une avance sur le prix d’achat. En location-accession, seule la part acquisitive de la redevance est destinée à s’imputer sur ce prix. La somme payée pour occuper le bien n’est pas récupérée lors de l’achat.
Comment se déroule une location-accession ?
- Accord sur le projet. Le vendeur et le futur occupant définissent le bien, son prix, la durée de jouissance et la composition de la redevance. Un contrat préliminaire peut réserver le logement avant la signature définitive.
- Signature chez le notaire. Le contrat de location-accession est établi par acte authentique et publié. Il fixe les engagements des parties et les conditions dans lesquelles l’occupant pourra acheter.
- Entrée dans les lieux. Le locataire-accédant occupe le logement et paie la redevance prévue, ainsi que les charges qui lui reviennent.
- Préparation de l’achat. L’occupant constitue son financement en tenant compte de la part acquisitive déjà versée, du solde du prix et des frais liés à la vente.
- Décision finale. Si l’occupant lève l’option dans les conditions prévues, la vente est régularisée. S’il renonce, le contrat prend fin dans les conditions applicables et la question de la restitution des sommes versées se pose.
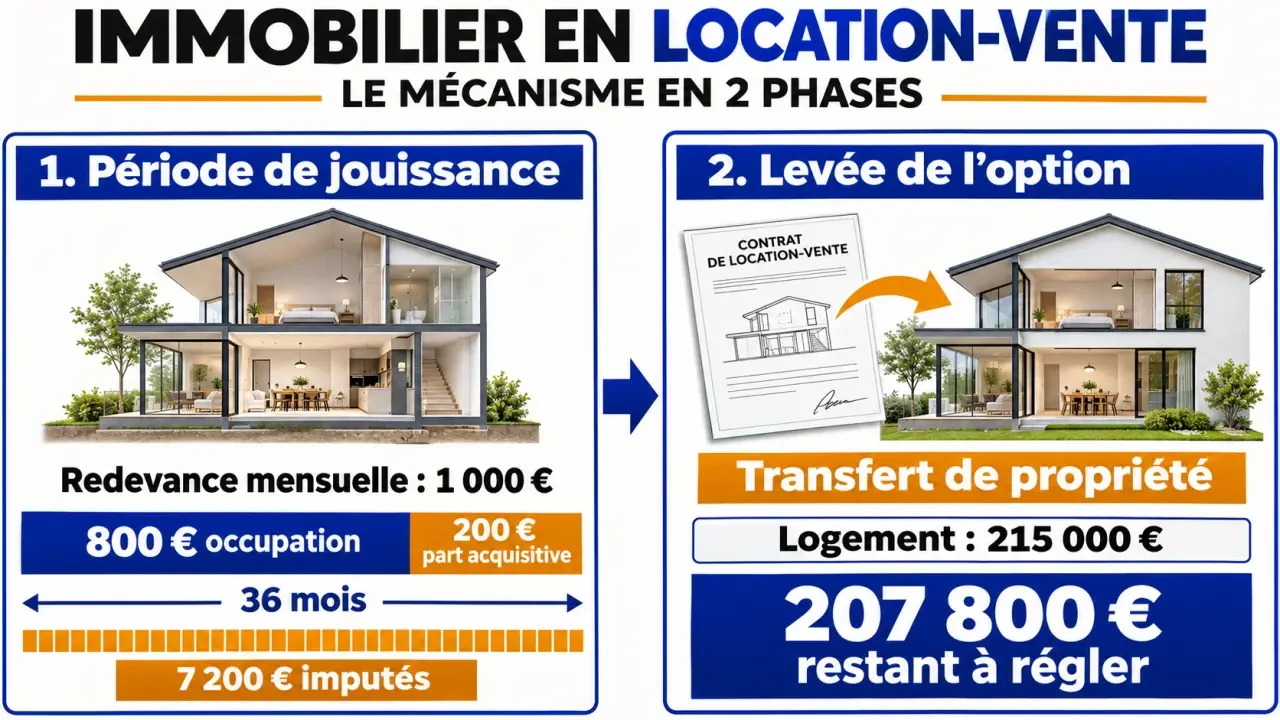
La durée de jouissance et les modalités de notification figurent au contrat. L’option peut être levée pendant la période prévue : il ne faut pas attendre son dernier jour pour organiser le financement et la signature.
Combien coûte une location-vente ? Exemple concret
Prenons un logement dont le prix convenu est de 215 000 €. La redevance mensuelle est fixée à 1 000 €, dont 800 € pour l’occupation et 200 € de part acquisitive. Supposons que l’occupant achète après 36 mois et que tous les versements aient été effectués.
| Élément | Calcul | Montant |
|---|---|---|
| Redevances versées | 1 000 € × 36 | 36 000 € |
| Part liée à l’occupation | 800 € × 36 | 28 800 € |
| Part acquisitive imputée sur le prix | 200 € × 36 | 7 200 € |
| Prix restant à régler | 215 000 € − 7 200 € | 207 800 € |
Dans cet exemple, les 36 000 € versés ne sont donc pas intégralement déduits du prix. Les 207 800 € restants peuvent être financés par un apport complémentaire, un crédit ou les deux. Ce calcul ne comprend ni les charges, ni les frais d’acquisition, ni le coût d’un éventuel emprunt.
Le bon indicateur à comparer : rapportez la part acquisitive à la redevance totale. Ici, 200 € sur 1 000 €, soit 20 %, contribuent au prix d’achat. Une mensualité supportable ne suffit pas : le solde à financer doit lui aussi rester compatible avec votre budget futur.
Que doit préciser le contrat ?
Le contrat de location-accession précise notamment :
- la désignation du logement et la date à laquelle vous pourrez l’occuper ;
- le prix de vente convenu et les modalités de paiement du solde ;
- la durée de la période de jouissance et les conditions de levée de l’option ;
- le montant de la redevance et la distinction entre occupation et part acquisitive ;
- les garanties, les charges et les obligations d’entretien ;
- les conséquences d’une renonciation ou d’une résiliation, notamment pour les sommes déjà versées.
Le notaire donne au contrat sa forme authentique et organise sa publication. Son intervention ne remplace pas votre analyse financière : un prix fixé aujourd’hui restera à payer si vous achetez, même si votre situation ou la valeur du bien évolue entre-temps.
Qui paie les charges et les travaux ?
Le locataire-accédant assume l’entretien courant du logement et les charges liées à son occupation. Il supporte aussi les charges qui lui incombent en tant qu’accédant, notamment la taxe foncière. Le vendeur reste propriétaire jusqu’à la vente et conserve les obligations que la loi et le contrat mettent à sa charge, notamment pour les grosses réparations.
En copropriété, ajoutez les charges de l’immeuble à votre budget et examinez les travaux prévus. Une redevance attractive peut masquer un coût mensuel plus élevé une fois ajoutés le chauffage, l’assurance, les charges de copropriété et les impôts dus par l’occupant.
Quels avantages et quels risques pour chaque partie ?
| Pour le locataire-accédant | Pour le vendeur | |
|---|---|---|
| Intérêt | Occuper le bien avant l’achat et constituer progressivement une somme imputable sur le prix. | Recevoir une redevance et organiser une vente potentielle sans céder immédiatement la propriété. |
| Limite | Devoir financer le solde plus tard, sans certitude d’obtenir un prêt. | Attendre la décision de l’occupant et ne pas être assuré que la vente aboutira. |
| Point de vigilance | Le prix convenu peut devenir moins intéressant si le marché baisse. | La gestion des obligations de propriétaire continue pendant la jouissance. |
Pour le vendeur, ce montage peut élargir le nombre de candidats lorsqu’une vente immédiate est difficile. Il ne convient pas aussi bien à un propriétaire qui a besoin de recevoir rapidement la totalité du prix. Pour l’occupant, tester le logement permet de repérer ses défauts d’usage, mais ne remplace pas l’examen de son état et des charges avant la signature.
Qui peut acheter en location-vente ?
La location-accession peut intéresser un primo-accédant, un ménage dont l’apport est encore limité ou une personne qui souhaite stabiliser son financement avant d’acheter. Elle peut porter sur une maison ou un appartement, à condition de trouver un vendeur prêt à accepter ce montage.
Un prêt immobilier classique peut financer le solde. Le prêt social location-accession, ou PSLA, concerne pour sa part des opérations et des ménages répondant à des conditions particulières. Il ne s’applique pas automatiquement à toute location-vente.
Avant de choisir cette formule, comparez-la à un achat immédiat : si votre financement est déjà prêt, acheter sans attendre peut éviter de payer une période d’occupation préalable. À l’inverse, si votre capacité d’emprunt future paraît trop incertaine, une location classique peut offrir plus de souplesse sans immobiliser votre projet autour d’un prix déjà fixé.
Questions fréquentes avant de signer
Que devient la part acquisitive si vous renoncez ?
Si l’achat n’a pas lieu, les sommes versées au titre de la part acquisitive ont vocation à être restituées, sous réserve des indemnités ou sommes éventuellement dues dans les conditions prévues par la loi et le contrat. La part payée pour l’occupation, elle, rémunère la période pendant laquelle vous avez habité le logement : elle ne constitue pas une épargne à récupérer.
Faut-il payer une indemnité en cas de renonciation ?
Une indemnité peut être prévue lorsque l’opération n’aboutit pas ou que le contrat est résilié. Son application dépend notamment du motif de la rupture, de la partie concernée et des clauses conformes à la loi. Ne confondez pas cette somme avec la redevance d’occupation ni avec la part acquisitive à restituer.
Un crédit est-il obligatoire dès le départ ?
Non. Vous pouvez payer la redevance pendant la période de jouissance puis emprunter pour financer le solde au moment de l’achat. En revanche, attendre pour mesurer votre capacité d’emprunt expose à une difficulté : la part acquisitive accumulée ne couvre généralement qu’une fraction du prix. Intégrez aussi les frais d’acquisition et la mensualité future dans votre budget.
Devient-on propriétaire progressivement ?
Vous préparez progressivement le paiement, mais vous ne recevez pas une fraction de propriété à chaque échéance. Le vendeur reste propriétaire pendant la période de jouissance. Le transfert intervient lors de la vente, après la levée de l’option et la régularisation de l’acte.
Articles qui pourraient vous intéresser :
 Entreprises de nettoyage 2026 : les 5 leaders au banc d’essai pour sécuriser vos contrats
 Plafond autoportant : portée maximale, sections de montants et règles du DTU 25.41
 Chasseur immobilier Paris 13 : gain de temps, off-market et négociation locale
 Chasseur immobilier à Paris 11 : trouver le bon appartement, vérifier aussi l’immeuble